Crédit
Comment bien choisir son assurance emprunteur pour son crédit immobilier ?
3 min de lecture
Lorsqu’un projet immobilier se concrétise, l’attention se porte souvent sur le taux du crédit, la durée d’emprunt et le montant des mensualités. Pourtant, l’assurance emprunteur peut aussi peser de façon significative dans le coût global du financement. Elle protège la banque et, surtout, l’emprunteur ou ses proches lorsque survient un accident de la vie : incapacité de travail, invalidité ou décès. Prendre le temps de comparer les contrats avant de signer permet donc de sécuriser le projet sans choisir une couverture inadaptée.
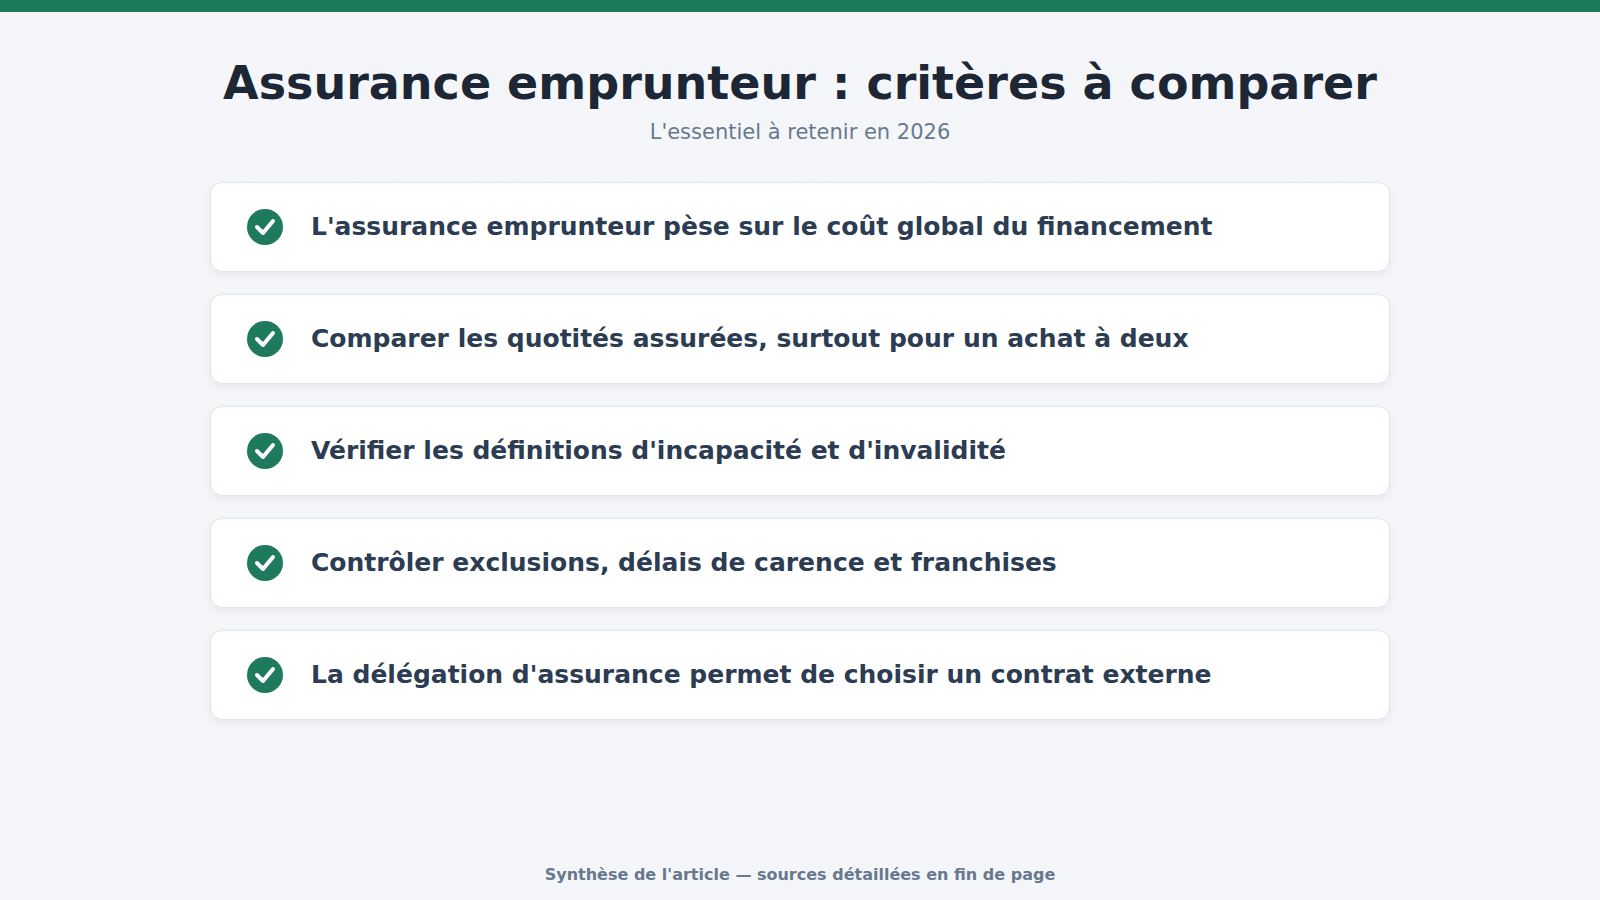
L’assurance de prêt n’est pas un simple supplément administratif. Elle prend en charge tout ou partie des échéances du crédit selon les garanties souscrites et le sinistre concerné. La garantie décès est généralement incontournable ; peuvent s’y ajouter la perte totale et irréversible d’autonomie, l’invalidité permanente, l’incapacité temporaire de travail ou, dans certains cas, la perte d’emploi. Les attentes ne sont pas identiques pour un salarié, un indépendant, un investisseur locatif ou un couple qui achète sa résidence principale.
Avant toute décision, il est donc utile d’identifier précisément la nature du bien, le niveau de revenus à protéger et la répartition du crédit entre les co-emprunteurs. Un contrat peut paraître attractif sur le prix tout en offrant des conditions moins favorables au moment où la protection devient réellement nécessaire.
Laissez vos coordonnées : un conseiller partenaire vous rappelle pour étudier votre projet. Gratuit et sans engagement.
Le coût reste évidemment un élément déterminant. Il peut être exprimé en pourcentage du capital initial ou du capital restant dû, ce qui ne produit pas le même montant au fil des années. Une simulation assurance emprunteur aide à situer le niveau de cotisation envisagé et à mesurer son effet sur le budget total.
Mais comparer uniquement une mensualité serait réducteur. Il faut regarder les quotités assurées, particulièrement dans le cas d’un achat à deux. Une couverture à 50/50 partage la protection entre les emprunteurs, tandis qu’une quotité de 100 % sur chaque tête offre une sécurité plus large si l’un d’eux ne peut plus rembourser. Le choix dépend de la stabilité des revenus, de l’épargne disponible et de la capacité du foyer à assumer seul le crédit.
Les définitions de l’incapacité et de l’invalidité doivent être lues avec attention. Certains contrats se basent sur l’impossibilité d’exercer toute activité professionnelle, quand d’autres prennent davantage en compte l’activité réellement exercée. Cette différence peut compter pour les professions libérales, les artisans ou les personnes dont le métier demande des aptitudes spécifiques.
Les exclusions figurent également parmi les points à vérifier : pratique d’un sport à risque, antécédents médicaux, déplacements professionnels fréquents ou pathologies particulières. La déclaration de santé doit rester exacte et complète. Mieux vaut demander des explications sur une clause mal comprise plutôt que de découvrir trop tard une limite de garantie.
Les délais de carence et de franchise méritent la même vigilance. Le premier correspond à la période pendant laquelle certaines garanties ne s’appliquent pas encore ; le second désigne le temps qui s’écoule avant l’indemnisation après un arrêt de travail. Une cotisation basse peut parfois s’accompagner d’un délai peu compatible avec la situation financière de l’emprunteur.
Depuis plusieurs années, les emprunteurs ne sont plus tenus de conserver l’assurance proposée par leur banque. Ils peuvent choisir une solution externe si le niveau de garanties est équivalent à celui exigé par l’établissement prêteur. Cette possibilité de délégation, puis de changement de contrat, ouvre la voie à une comparaison plus large.
Pour avancer méthodiquement, il est préférable de réunir la fiche standardisée d’information remise avec l’offre de prêt, les caractéristiques du crédit et les données nécessaires à l’étude du profil. Il devient alors plus simple d’évaluer les différences de garanties, d’exclusions et de coût. Pour approfondir les possibilités, découvrez les offres adaptées à votre projet.
Une comparaison utile s’anticipe idéalement avant la signature définitive. Elle laisse le temps de poser les bonnes questions, de vérifier l’équivalence des garanties et d’éviter de choisir sous la pression du calendrier bancaire. Pour les projets immobiliers complexes ou les profils présentant une situation professionnelle particulière, l’accompagnement d’un spécialiste peut aussi faciliter la lecture des propositions.
Une assurance emprunteur bien choisie ne remplace pas une gestion prudente du budget, mais elle constitue un filet de sécurité essentiel pendant toute la durée du crédit. En confrontant le prix, les garanties et les conditions d’indemnisation, chaque acheteur peut prendre une décision plus éclairée. Les informations proposées par APRIL permettent notamment de mieux comprendre les solutions disponibles avant d’engager son financement.
Je demande mon étude gratuite →
Pour comparer sur une base fiable, rassemblez le capital emprunté, la durée prévue, votre âge, votre situation professionnelle et vos éventuels antécédents médicaux. Demandez ensuite des propositions présentant les mêmes quotités et garanties. Vérifiez aussi les délais de carence, les franchises et les exclusions applicables à votre métier ou à vos loisirs. Cette méthode rend les écarts de prix et de couverture réellement comparables, et permet de faire un choix éclairé avant l’édition définitive de l’offre de prêt.
Je demande mon étude gratuite →

Écrit par Nadia Berthier
Passionnée d'immobilier, Nadia décrypte l'achat, la vente, la location et le crédit pour les particuliers. Sur Immo Flex, elle répond aux questions concrètes qu'on se pose avant de signer.


