Vente
Vendre un bien immobilier avec un déficit foncier : ce qu’il faut savoir en 2026
10 min de lecture
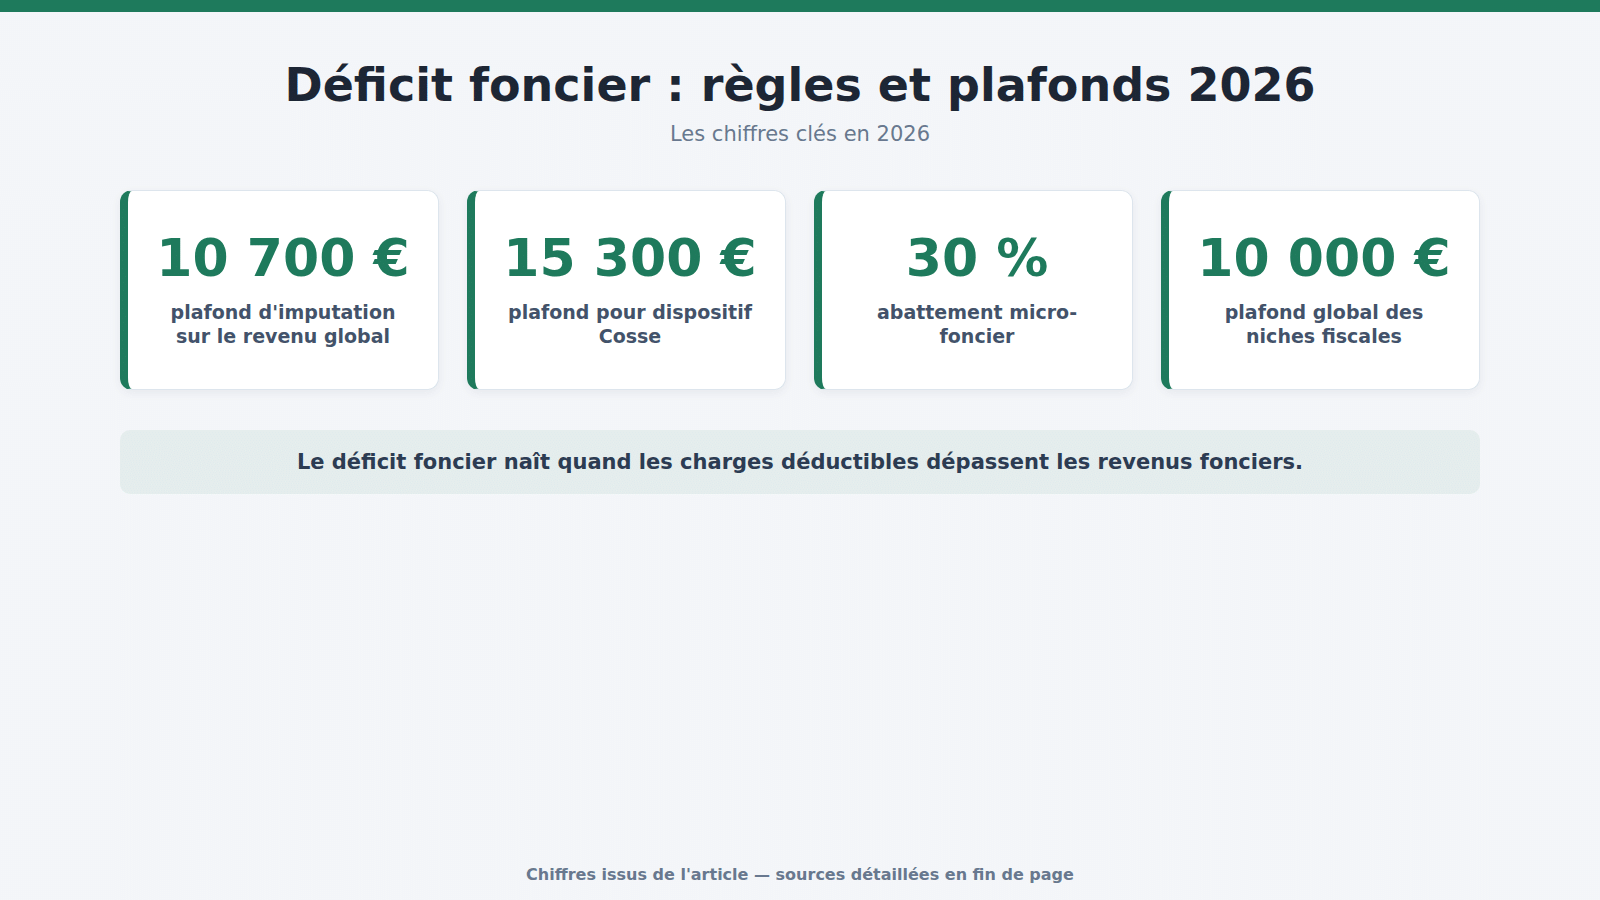
Le déficit foncier, c’est la situation où vos charges déductibles dépassent vos revenus fonciers. Ce mécanisme fiscal vous permet d’imputer jusqu’à 10 700 € sur votre revenu global chaque année, et de reporter l’excédent sur dix ans. Je vous détaille ici toutes les règles à respecter pour en profiter sans mauvaise surprise.
Quand vous louez un bien immobilier non meublé, vous percevez des revenus fonciers. De ces loyers, vous pouvez déduire un certain nombre de charges : travaux, intérêts d’emprunt, frais de gestion, assurances… Lorsque ces dépenses dépassent les loyers encaissés, vous obtenez un déficit foncier.
Ce n’est pas une niche fiscale au sens strict : c’est une règle de droit commun accessible à tous les propriétaires bailleurs soumis au régime réel d’imposition. Le régime micro-foncier, lui, applique un abattement forfaitaire de 30 % et ne permet pas de constater de déficit.
Je rencontre régulièrement des propriétaires qui pensent que ce dispositif est réservé aux grands investisseurs. C’est faux. Un seul appartement ancien avec des travaux de rénovation peut suffire à générer un déficit foncier significatif et alléger concrètement votre imposition.
Laissez vos coordonnées : un conseiller partenaire vous rappelle pour étudier votre projet. Gratuit et sans engagement.
Avant de calculer votre déficit, il faut distinguer ce qui est déductible de ce qui ne l’est pas. Les règles sont précises, et une confusion peut attirer l’attention de l’administration fiscale.
| Charges déductibles | Charges non déductibles |
|---|---|
| Travaux de réparation et d’entretien | Travaux de construction ou d’agrandissement |
| Intérêts d’emprunt et frais de dossier | Remboursement du capital emprunté |
| Frais de gestion locative | Dépenses personnelles du propriétaire |
| Taxe foncière (hors ordures ménagères) | Charges récupérables sur le locataire |
| Primes d’assurance (PNO, loyers impayés) | Frais d’acquisition du bien |
Je vous conseille de conserver toutes vos factures pendant au moins six ans. En cas de contrôle fiscal, c’est la seule preuve que l’administration accepte pour valider la déductibilité de vos dépenses.
Une question revient souvent : les intérêts d’emprunt sont-ils toujours déductibles ? Oui, mais avec une règle spécifique. Ils ne peuvent pas créer ni aggraver un déficit imputable sur le revenu global. Ils servent uniquement à réduire les revenus fonciers, et leur éventuel excédent se reporte exclusivement sur les revenus fonciers des dix années suivantes. C’est une nuance que beaucoup de propriétaires ratent au moment de remplir leur déclaration.
C’est la question centrale pour la plupart des bailleurs. Tous les travaux ne sont pas éligibles, et la distinction entre réparation et amélioration n’est pas toujours évidente à établir.
Les travaux déductibles sont ceux qui maintiennent ou remettent le bien en état sans en changer la nature ni augmenter la surface habitable. Voici les catégories généralement admises :
Les travaux de construction, reconstruction ou agrandissement ne sont jamais déductibles. Ajouter une pièce, surélever le bâtiment ou construire une dépendance : ces dépenses entrent dans le prix de revient du bien, pas dans les charges. L’administration fiscale vérifie attentivement ce point.
Si vous cherchez à financer une partie de vos rénovations par d’autres biais, l’article sur faire sponsoriser ses travaux peut vous donner des pistes complémentaires pour alléger la facture.
Le calcul se déroule en deux temps. D’abord, vous déduisez les charges des revenus fonciers. Si le résultat est négatif, vous avez un déficit. Ensuite, vous appliquez les règles d’imputation selon la nature des charges concernées.
Mon conseil : si vous détenez plusieurs biens en location nue, les déficits et revenus de tous ces biens se compensent globalement avant imputation. Un bien bénéficiaire peut donc absorber le déficit d’un autre avant que le solde s’impute sur votre revenu global.
Le plafond de 10 700 € par an sur le revenu global est la règle la plus connue. Ce que l’on oublie souvent, c’est que seules les charges autres que les intérêts d’emprunt alimentent ce déficit imputable. Les intérêts ne peuvent, eux, réduire que les revenus fonciers : jamais le revenu global.
L’autre règle fondamentale, c’est celle des trois ans. Si vous imputez un déficit foncier sur votre revenu global, vous devez maintenir le bien en location nue effective jusqu’au 31 décembre de la troisième année suivant cette imputation. En cas de vente ou de changement d’affectation avant ce délai, le fisc reprend les déductions accordées et vous devez rembourser l’économie d’impôt obtenue.
Si vous envisagez une cession dans les années à venir, je vous recommande de lire attentivement les règles détaillées dans l’article sur vendre un bien immobilier avec un déficit foncier : les conséquences fiscales sont souvent sous-estimées par les vendeurs.
Ce mécanisme est l’un des rares outils fiscaux qui échappe au plafonnement global des niches fiscales fixé à 10 000 € par an. Les 10 700 € d’imputation sur le revenu global s’ajoutent donc à ce plafond, ce qui en fait un avantage fiscal particulièrement efficace pour les contribuables fortement imposés.
En pratique, si vous êtes dans la tranche marginale à 41 %, chaque euro de déficit imputable sur le revenu global vous économise 0,41 € d’impôt sur le revenu, auxquels s’ajoutent les prélèvements sociaux si vos revenus fonciers sont également réduits. L’effet est donc double l’année de réalisation des travaux.
Est-ce que ça vaut le coup d’engager des travaux uniquement pour le déficit foncier ? Ma réponse franche : non si les travaux ne sont pas nécessaires. L’avantage fiscal amplifie le retour sur investissement d’une rénovation utile, il ne justifie pas des dépenses inutiles. La fiscalité doit rester un accélérateur, pas le moteur de la décision.
Je demande mon étude gratuite →
Le plafond est de 10 700 € par an pour les revenus fonciers de droit commun, imputable sur le revenu global. Il monte à 15 300 € dans le cadre du dispositif Cosse secteur intermédiaire. L’excédent au-delà de ces plafonds n’est pas perdu : il se reporte sur les revenus fonciers des dix années suivantes et s’impute dès qu’un bénéfice foncier apparaît.
Si vous avez imputé un déficit foncier sur votre revenu global, vous êtes tenu de maintenir le bien en location nue jusqu’au 31 décembre de la troisième année suivant cette imputation. En cas de vente, de mise en location meublée ou de reprise personnelle du logement avant ce délai, l’administration fiscale remet en cause les déductions accordées et vous devez régulariser.
Sont éligibles les travaux de réparation, d’entretien et d’amélioration (sous conditions) : remplacement de chaudière, toiture, fenêtres, isolation thermique, remise aux normes électriques ou de plomberie, réfection des sols et peintures. Sont exclus les travaux de construction, de reconstruction et d’agrandissement. La nature du travail prime sur son coût : une facture bien rédigée par l’artisan est déterminante.
L’imputation se fait via le formulaire 2044 joint à la déclaration 2042. Le déficit issu des charges hors intérêts d’emprunt s’impute d’abord sur les revenus fonciers de l’année, puis sur le revenu global dans la limite de 10 700 € (case 4BC). Le reliquat se reporte sur les revenus fonciers des dix années suivantes (case 4BB). Les intérêts d’emprunt, eux, ne s’imputent jamais sur le revenu global, uniquement sur les revenus fonciers.
Sources : Service-Public.fr · ANIL — information sur le logement.
Je demande mon étude gratuite →

Écrit par Nadia Berthier
Passionnée d'immobilier, Nadia décrypte l'achat, la vente, la location et le crédit pour les particuliers. Sur Immo Flex, elle répond aux questions concrètes qu'on se pose avant de signer.