Investir
Faut-il investir dans l’immobilier professionnel à Lyon ?
3 min de lecture
Oui, vendre un bien immobilier avec un déficit foncier est tout à fait possible. Aucune loi n’interdit cette cession. Mais selon la date à laquelle vous vendez, vous risquez de devoir rembourser une partie des avantages fiscaux obtenus sur votre revenu global. C’est une subtilité que j’observe très souvent mal comprise, y compris par des investisseurs qui ont pourtant bien ficelé leur montage locatif.
Sur le terrain, je vois régulièrement des propriétaires décider de vendre leur bien locatif sans avoir vérifié leur situation vis-à-vis du déficit foncier. Résultat : une mauvaise surprise à la déclaration suivante, parfois plusieurs milliers d’euros à rembourser à l’administration fiscale. La bonne nouvelle, c’est que la règle est claire une fois qu’on la connaît, et qu’il est tout à fait possible d’anticiper l’impact avant de signer quoi que ce soit.
Je vais vous expliquer précisément ce que le Code général des impôts prévoit, quelle partie du déficit foncier est réellement remise en cause lors d’une cession immobilière, et comment organiser la vente pour limiter le risque fiscal.
Le déficit foncier naît lorsque les charges déductibles dépassent les revenus fonciers perçus dans l’année. Si vous avez loué un bien et que vos travaux, intérêts d’emprunt et frais de gestion dépassent les loyers encaissés, vous êtes en déficit foncier. Ce mécanisme est légal, courant, et souvent utilisé volontairement pour alléger sa fiscalité.
Ce déficit se divise en deux parties bien distinctes, qu’il faut absolument identifier avant toute vente :
C’est cette deuxième partie : le déficit imputable sur le revenu global provenant des charges hors intérêts : qui concentre l’essentiel des enjeux fiscaux en cas de vente. Le surplus non imputé se reporte sur les revenus fonciers des dix années suivantes, sans limite particulière. Pour bien préparer votre projet, commencez par estimer la valeur réelle de votre bien avant d’engager toute démarche de cession.
L’erreur la plus fréquente que je rencontre : des propriétaires croient qu’ils peuvent vendre leur bien n’importe quand après avoir profité du déficit foncier. Le Code général des impôts impose pourtant une condition très précise pour que l’avantage fiscal soit définitivement acquis.
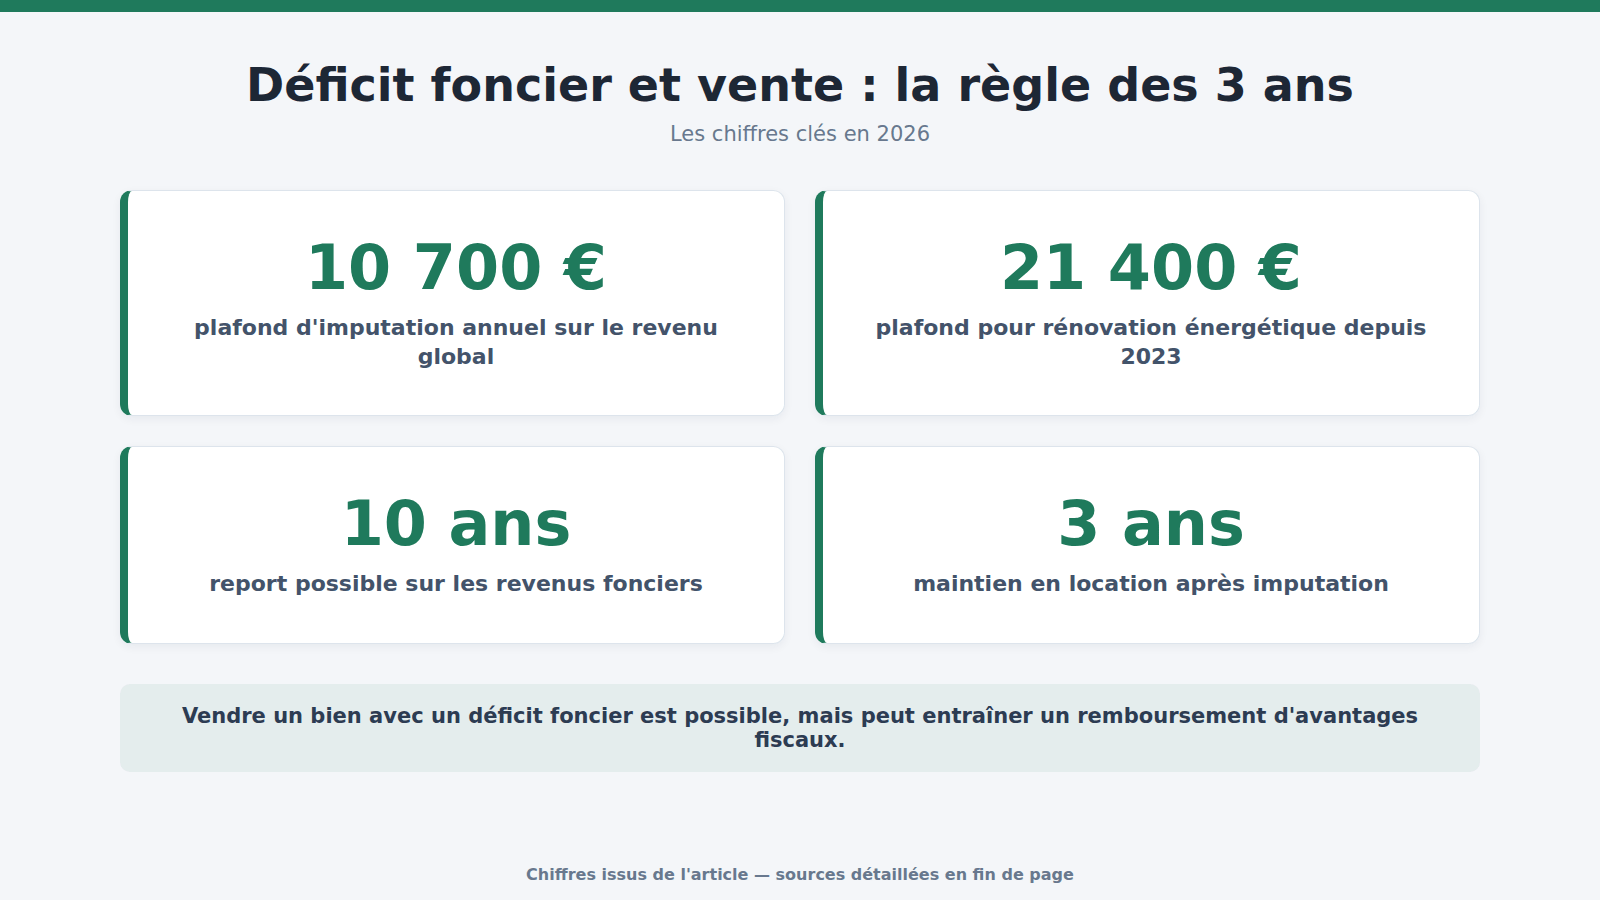
Pour que l’imputation du déficit sur le revenu global ne soit pas remise en cause, le bien doit rester affecté à la location jusqu’au 31 décembre de la troisième année qui suit celle de l’imputation. Par exemple, si vous avez imputé un déficit foncier sur votre revenu global en 2023, vous devez maintenir la location jusqu’au 31 décembre 2026 au minimum.
Si vous vendez avant ce délai, l’administration fiscale considère que la condition de location n’est plus remplie. Elle procède à un redressement : les sommes imputées sur le revenu global sont réintégrées dans votre revenu imposable de l’année correspondante, avec les intérêts de retard éventuels. À mon sens, c’est le risque le plus sous-estimé de toute la fiscalité locative, et il concerne des contribuables de bonne foi qui n’avaient simplement pas anticipé leur date de vente.
En revanche, les déficits reportés sur les revenus fonciers uniquement : la part liée aux intérêts d’emprunt ou l’excédent du déficit au-delà de 10 700 € : ne font l’objet d’aucune remise en cause en cas de vente. Ces déficits s’éteignent simplement avec la cession du bien, sans redressement, mais sans avantage supplémentaire non plus.
Je veux insister sur un point que beaucoup de sources brouillent : seul le déficit imputable sur le revenu global est concerné par la remise en cause en cas de vente anticipée. Pas l’intégralité du déficit foncier, loin de là.
Concrètement, si votre déficit de l’année N était de 15 000 €, dont 10 700 € imputés sur le revenu global et 4 300 € reportés sur les revenus fonciers, seuls les 10 700 € seront réintégrés si vous vendez avant la fin du délai de trois ans. Les 4 300 € reportés sur les revenus fonciers disparaissent sans redressement : mais sans avantage non plus.
Il existe même un scénario fiscal inattendu : dans certains cas, la réintégration du déficit dans le revenu global génère une imposition, mais cette même réintégration peut aboutir à constater un revenu foncier négatif venant en déduction d’autres revenus fonciers détenus par le contribuable. L’effet peut alors être partiellement compensé. Ce calcul dépend entièrement de la situation fiscale globale de chaque contribuable : je recommande toujours de le faire établir par un conseiller fiscal avant toute décision de vente.
Si vous envisagez d’acquérir un nouveau bien locatif après la cession, sachez que les situations peuvent se complexifier davantage encore lorsqu’il s’agit d’acheter un bien avec un locataire en place, notamment pour la continuité des revenus fonciers et l’imputation des déficits futurs.
Voici les étapes concrètes à suivre pour organiser votre vente sans mauvaise surprise. Cette démarche s’applique que vous vendiez un appartement, une maison ou un immeuble de rapport en location nue.
À mon sens, la vraie erreur n’est pas de vendre avec un déficit foncier : c’est de le faire sans avoir réalisé ce calcul en amont. Une décision éclairée vaut toujours mieux qu’une bonne affaire qui se transforme en redressement six mois plus tard.
Il faut aussi évoquer le cas d’un bien loué qui n’a jamais généré de déficit foncier, ou dont le déficit a été entièrement absorbé avant la vente. Dans ce cas, la cession ne déclenche aucune remise en cause fiscale au titre du déficit foncier. La fiscalité applicable se limite alors à la plus-value immobilière classique, avec les abattements progressifs pour durée de détention.
Ce scénario concerne fréquemment des biens loués depuis longtemps, où les travaux avaient été réalisés les premières années et où le bien génère depuis lors des revenus fonciers positifs imposés normalement. Le déficit foncier appartient alors au passé, sans aucune conséquence sur la cession.
Un point à ne pas confondre : le déficit foncier et la plus-value immobilière sont deux mécanismes fiscaux distincts qui ne s’influencent pas directement. La plus-value est calculée sur la différence entre le prix de cession et le prix d’acquisition : éventuellement majoré des travaux non déduits fiscalement. Les travaux déjà intégrés dans un déficit foncier ne peuvent pas être ajoutés une seconde fois au prix de revient pour réduire la plus-value : le Code général des impôts interdit formellement cette double déduction.
Le déficit foncier n’a pas d’impact direct sur le calcul de la plus-value immobilière. La plus-value est déterminée par la différence entre le prix de vente et le prix d’acquisition, majoré notamment des travaux non déduits fiscalement par ailleurs. Les dépenses de travaux déjà prises en compte dans un déficit foncier ne peuvent pas être ajoutées au prix de revient pour minorer la plus-value : c’est une règle absolue pour éviter qu’un même euro de dépense bénéficie de deux avantages fiscaux successifs.
La fraction du déficit foncier non imputable sur le revenu global : au-delà de 10 700 € ou liée aux seuls intérêts d’emprunt : se reporte sur les revenus fonciers des dix années suivantes. En cas de vente du bien avant épuisement de ce report, les déficits encore disponibles sont définitivement perdus : ils ne peuvent pas être transférés sur d’autres biens ni utilisés pour compenser d’autres catégories de revenus. C’est une perte sèche à intégrer dans le calcul global de rentabilité de l’opération.
Un déficit foncier imputable sur le revenu global réduit directement la base de calcul de l’impôt sur le revenu de l’année concernée, dans la limite de 10 700 € (ou 21 400 € pour certains travaux de rénovation énergétique depuis 2023). Ce mécanisme fait baisser l’impôt dû, voire fait passer le contribuable dans une tranche inférieure selon le montant des revenus. Pour toute stratégie d’optimisation fiscale liée à votre situation personnelle, il est recommandé de consulter un conseiller fiscal ou un expert-comptable spécialisé en immobilier locatif.
Sources : Service-Public.fr · ANIL — information sur le logement.

Écrit par Nadia Berthier
Passionnée d'immobilier, Nadia décrypte l'achat, la vente, la location et le crédit pour les particuliers. Sur Immo Flex, elle répond aux questions concrètes qu'on se pose avant de signer.


