Charges de copropriété : guide pour maîtriser son budget
·12 min de lecture
PARAMETRES SEO :
Focus keyword : charges de copropriété Mots-clés secondaires : budget prévisionnel copropriété, répartition des charges de copropriété, contrôle des charges de copropriété, baisser les charges de copropriété, comptabilité copropriété Intention de recherche : Informationnelle / Guide pratique de référence (comprendre la structure des charges, auditer les dépenses, analyser les annexes comptables du syndic et appliquer les règles juridiques pour maîtriser le budget). Titre SEO : Charges de copropriété : guide pour maîtriser son budget Méta-description : Comment comprendre et maîtriser vos charges de copropriété ? Cadre légal, audit du budget prévisionnel et conseils pour réduire les coûts en 2026. (152 caractères) Slug : charges-de-copropriete-maitriser-budget Extrait WordPress : Les charges de copropriété représentent un poste financier majeur pour les propriétaires. Découvrez le cadre juridique, le fonctionnement des comptes et les leviers pratiques pour contrôler vos dépenses et maintenir une transparence optimale.
————————————-
Charges de copropriété : comment maîtriser le budget et assurer un suivi transparent des dépenses en 2026 ?
Les charges de copropriété représentent une dépense majeure pour l’ensemble des propriétaires d’appartements ou de locaux situés en immeuble collectif. Qu’il s’agisse de l’entretien courant des parties communes, des contrats de maintenance, des factures d’énergie, de l’assurance de l’immeuble, des honoraires du syndic ou des travaux de conservation du bâtiment, les postes de dépenses s’accumulent et connaissent une pression accrue. Avec la hausse des coûts de l’énergie et la complexification des obligations administratives et environnementales, la maîtrise des charges est devenue une priorité centrale. Des charges élevées ne traduisent pas nécessairement une mauvaise gestion : l’essentiel réside dans la compréhension de leur structure, l’anticipation des dépenses et la vérification rigoureuse des comptes.
1. Comprendre le cadre légal et la répartition des charges
En France, la gestion financière de la copropriété est strictement encadrée par la loi n° 65-557 du 10 juillet 1965 fixant le statut de la copropriété des immeubles bâtis et par son décret d’application n° 67-223 du 17 mars 1967. Ces textes fondamentaux répartissent les dépenses communes en deux catégories principales, soumises à des règles de contribution distinctes.
Les charges générales
Les charges générales couvrent la conservation, l’administration et l’entretien courant des parties communes de l’ensemble immobilier. Elles financent notamment la prime d’assurance multirisque de l’immeuble, les honoraires du syndic, les petites réparations d’entretien courant, l’éclairage des circulations ou encore l’enlèvement des ménages.
Ces dépenses sont obligatoirement réparties entre tous les copropriétaires au prorata des quotes-parts de parties communes rattachées à chaque lot. Ces quotes-parts sont exprimées en tantièmes ou en millièmes de copropriété et figurent dans l’état descriptif de division intégré au règlement de copropriété.
Les charges spéciales
Les charges spéciales concernent les services collectifs et les équipements communs de l’immeuble, comme l’ascenseur, le chauffage collectif, la ventilation mécanique contrôlée (VMC) ou l’interphone.
Contrairement aux charges générales, leur répartition s’effectue en fonction de l’utilité directe ou indirecte que ces équipements présentent pour chaque lot. Par exemple, sauf disposition contraire du règlement de copropriété, un lot situé au rez-de-chaussée ne participe pas aux frais d’usage et de maintenance de l’ascenseur s’il ne dessert ni cave ni parking en sous-sol.
Chaque copropriétaire contribue ainsi aux charges selon les clés de répartition définies au règlement de copropriété. Toute modification de ces clés nécessite en principe un vote à l’unanimité de l’assemblée générale.
2. Construire un budget prévisionnel réaliste
Le budget prévisionnel constitue le pôle central de la gestion financière de l’immeuble. Préparé chaque année par le syndic en concertation étroite avec le conseil syndical, il estime l’ensemble des dépenses courantes pour l’exercice à venir.
Ce que comprend le budget prévisionnel
Il finance les dépenses courantes et récurrentes de fonctionnement indispensables à la vie de l’immeuble :
Les honoraires du syndic et les frais d’administration courante ;
Les contrats de maintenance et d’entretien régulier (ascenseur, chaudière, espaces verts, ménage) ;
Les consommations de fluides (eau froide, eau chaude sanitaire, électricité des parties communes, chauffage collectif) ;
Les primes d’assurance du syndicat des copropriétaires ;
Les salaires et charges du gardien ou du personnel d’entretien.
Ce qui est exclu du budget prévisionnel
Les dépenses de gros travaux (ravalement de façade, réfection de toiture, remplacement d’équipements lourds) et les études techniques ne font pas partie du budget prévisionnel. Elles nécessitent un vote distinct en assemblée générale (AG) ainsi que des appels de fonds spécifiques échelonnés selon l’avancement des chantiers.
Le budget prévisionnel est voté chaque année lors de l’assemblée générale ordinaire à la majorité simple des voix exprimées des copropriétaires présents, représentés ou ayant voté par correspondance (article 24 de la loi du 10 juillet 1965) pour une période de 12 mois. Pour éviter les mauvaises surprises et les régularisations importantes en fin d’exercice, son élaboration doit s’appuyer sur l’analyse des dépenses réelles des années précédentes et intégrer l’évolution prévisible des prix.
3. Distinguer provisions, avances et fonds de travaux
L’analyse financière nécessite de bien différencier trois notions comptables aux objectifs juridiques et financiers très distincts.
Type de versement
Objectif principal
Exigibilité et calcul
Statut lors d’une revente du lot
Provision pour charges courantes
Financer les dépenses du budget prévisionnel
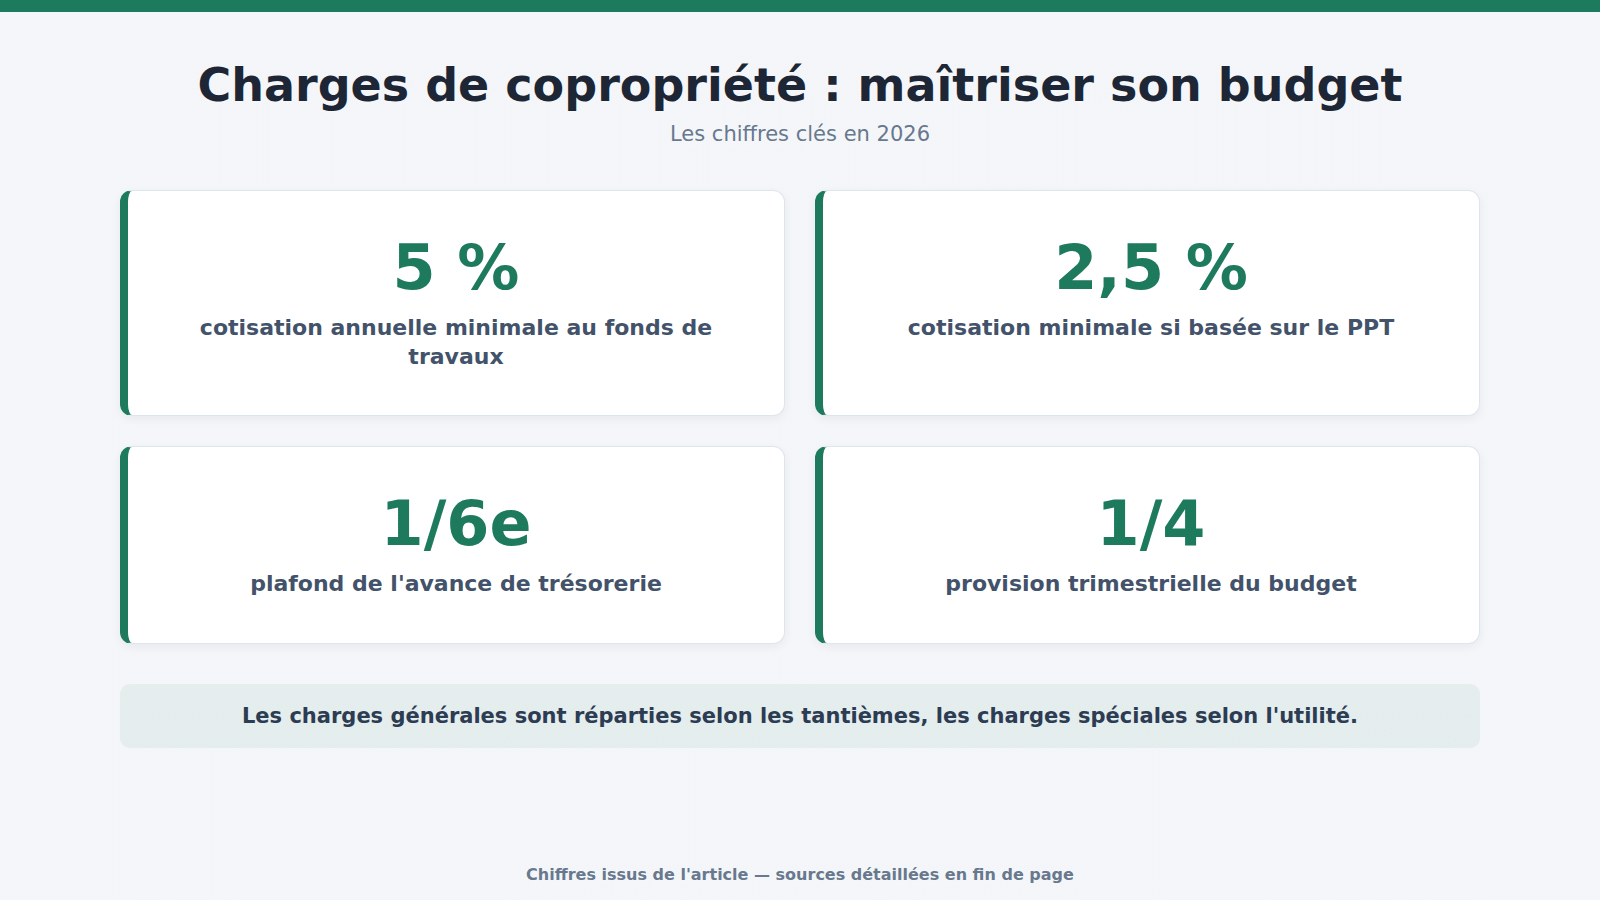
Exigible le 1er jour de chaque trimestre (1/4 du budget voté)
Non remboursable (régularisation annuelle sur frais réels)
Avance de trésorerie
Constituer une réserve pour pallier les décalages de paiement
Définie au règlement ou votée en AG (maximum 1/6e du budget)
Remboursable au vendeur par le syndic
Fonds de travaux (loi Alur)
Financer les travaux futurs et le Plan Pluriannuel de Travaux (PPT)
Cotisation annuelle (minimum 5 % du budget ou 2,5 % du PPT)
Définitivement acquise à la copropriété (non remboursable)
1. La provision pour charges courantes
Exigible en principe le premier jour de chaque trimestre (soit un quart du budget voté), elle alimente la trésorerie au fil de l’année. Son montant fait l’objet d’une régularisation annuelle une fois les comptes de l’exercice clos et approuvés en assemblée générale.
2. L’avance de trésorerie
Il s’agit d’une réserve financière (fonds de roulement) destinée à faire face aux décalages de trésorerie de la copropriété. Contrairement aux provisions consommées au fil de l’exercice, l’avance reste rattachée au lot : elle est donc remboursée au copropriétaire vendeur lors d’une mutation. Son montant total ne peut pas dépasser un sixième du budget prévisionnel annuel.
3. Le fonds de travaux obligatoire
Institué pour anticiper les rénovations futures et financer le Plan Pluriannuel de Travaux (PPT), ce fonds est alimenté par une cotisation annuelle d’au moins 5 % du budget prévisionnel (ou 2,5 % du montant des travaux du PPT adopté). Les sommes versées sont définitivement acquises à la copropriété et restent rattachées au lot en cas de vente.
4. Analyser les appels de fonds et les documents comptables
À chaque appel de fonds, le copropriétaire doit vérifier la période concernée, la date d’exigibilité et la distinction entre charges courantes, travaux et cotisation au fonds de travaux.
Pour le conseil syndical, le contrôle va plus loin et s’appuie sur la comptabilité tenue par le syndic selon le principe de la comptabilité d’engagement en partie double (enregistrement des créances et des dettes dès leur engagement, indépendamment de la date de paiement effectif). Lors de la convocation à l’assemblée générale, cinq annexes comptables obligatoires doivent être jointes aux documents d’information :
Annexe 1 : L’état financier de la copropriété (trésorerie disponible, solde des comptes bancaires, état des dettes fournisseurs et impayés des copropriétaires).
Annexe 2 : Le compte de gestion général (comparatif des charges et produits réalisés sur l’exercice clos avec le budget voté et les prévisions des exercices futurs).
Annexe 3 : Le compte de gestion pour opérations courantes ventilé par clé de répartition.
Annexe 4 : Le compte de gestion pour les travaux et opérations exceptionnelles clôturés.
Annexe 5 : L’état des travaux et opérations exceptionnelles votés mais non encore clôturés.
⚠️ Un point de vigilance particulier concerne les comptes d’attente (compte 47) : ces comptes temporaires doivent impérativement être soldés à la clôture de l’exercice ou être justifiés ligne par ligne afin d’éviter de masquer des erreurs d’affectation.
5. Renforcer la transparence grâce aux outils informatiques et aux bonnes pratiques
L’accès clair aux justificatifs de dépenses et la tenue d’une comptabilité lisible sont essentiels pour maintenir un climat de confiance au sein du syndicat des copropriétaires.
Un logiciel de gestion de copropriété comme Copriciel permet de centraliser les opérations comptables et de faciliter le suivi des budgets, des appels de fonds et des dépenses. Le logiciel propose notamment des fonctionnalités de comptabilité adaptées à la copropriété et un rapprochement bancaire à partir de relevés PDF compatibles.
L’adoption de telles solutions modernise la gestion administrative et offre aux conseillers syndicaux ainsi qu’aux copropriétaires bénévoles ou coopératifs une vision synthétique des finances de leur immeuble.
6. Prévenir et gérer les charges impayées
Les impayés de charges fragilisent directement l’équilibre financier de la copropriété et risquent de bloquer le paiement des fournisseurs ou l’exécution des contrats de maintenance. La loi confie au syndic la responsabilité exclusive du recouvrement de ces créances.
En cas de retard de paiement constaté :
Le syndic adresse d’abord une mise en demeure de payer par lettre recommandée avec accusé de réception.
Si la dette n’est pas réglée dans un délai de 30 jours, la procédure de déchéance du terme (article 19-2 de la loi du 10 juillet 1965) permet de rendre immédiatement exigibles toutes les provisions du budget prévisionnel de l’exercice en cours, ainsi que les cotisations du fonds de travaux.
Pour les créances d’un montant inférieur ou égal à 5 000 €, une tentative de règlement amiable (conciliation ou médiation) est obligatoire avant toute action judiciaire devant le tribunal.
Synthèse : les réflexes clés pour maîtriser son budget
Maîtriser les charges de copropriété ne signifie pas couper systématiquement dans les postes de dépense au détriment de l’entretien de l’immeuble. Il s’agit d’instaurer une gestion préventive et rigoureuse :
Contrôler les factures et vérifier l’application stricte des tarifs contractuels.
Mettre en concurrence régulièrement les contrats de maintenance et le contrat de syndic (tous les trois ans au minimum).
Suivre la trésorerie et s’assurer que les comptes d’attente et impayés sont traités sans délai.
Utiliser des outils comptables modernes pour simplifier le rapprochement bancaire et l’édition des annexes.
Une copropriété bien entretenue et gérée en toute transparence préserve la valeur patrimoniale de chaque lot tout en sécurisant le budget de ses occupants.
FAQ : Vos questions sur la gestion du budget et des charges
Comment contester la répartition de ses charges de copropriété ?
Si la répartition appliquée ne respecte pas le règlement de copropriété ou la loi, le copropriétaire peut adresser une réclamation au syndic. Si la répartition du règlement lui-même est illégale, une action en révision des charges peut être intentée devant le tribunal judiciaire. L’action en contestation d’une décision d’assemblée générale approuvant les comptes doit quant à elle être engagée dans un délai de deux mois à compter de la notification du procès-verbal de l’AG par les copropriétaires opposants ou défaillants.
Le syndic peut-il réclamer des sommes non prévues au budget ?
Le syndic ne peut pas exiger de provisions hors budget prévisionnel sans un vote préalable en assemblée générale, sauf dans le cas de travaux d’urgence indispensables à la sauvegarde de l’immeuble (article 18 de la loi du 10 juillet 1965). Dans ce cas précis, le syndic peut demander une provision aux copropriétaires après avis du conseil syndical, mais doit convoquer immédiatement une AG pour faire ratifier ces dépenses exceptionnelles.
Qu’est-ce qu’un compte d’attente et pourquoi faut-il le surveiller ?
Le compte d’attente (compte 471 et dérivés) est un compte comptable temporaire utilisé pour enregistrer une recette ou une dépense dont l’affectation exacte ne peut pas être déterminée immédiatement. Il doit être obligatoirement soldé ou justifié lors de la clôture des comptes annuels. Un solde anormalement élevé sur ce compte peut dissimuler des erreurs d’enregistrement, des chèques non encassés ou des litiges fournisseurs non résolus.
Quelle est la durée de prescription pour le paiement des charges de copropriété ?
En application de l’article 42 de la loi du 10 juillet 1965, les actions personnelles nées de l’application de ce texte entre copropriétaires ou entre un copropriétaire et le syndicat se prescrivent par cinq ans. Le syndic dispose donc d’un délai de cinq ans pour réclamer le paiement de charges impayées à compter de la date d’exigibilité des fonds.
Sources et références
Loi n° 65-557 du 10 juillet 1965 : Légifrance – Loi fixant le statut de la copropriété des immeubles bâtis
Décret n° 67-223 du 17 mars 1967 : Légifrance – Décret d’application de la loi du 10 juillet 1965
Service-Public.fr : Charges de copropriété : règles de répartition et de paiement
ANIL (Agence Nationale pour l’Information sur le Logement) : Guide de la copropriété et suivi du budget
Passionnée d'immobilier, Nadia décrypte l'achat, la vente, la location et le crédit pour les particuliers. Sur Immo Flex, elle répond aux questions concrètes qu'on se pose avant de signer.
Nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations relatives aux appareils. Nous le faisons pour améliorer l’expérience de navigation et pour afficher des publicités (non-)personnalisées. Consentir à ces technologies nous autorisera à traiter des données telles que le comportement de navigation ou les ID uniques sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines fonctonnalités et caractéristiques.
Fonctionnel
Toujours activé
Le stockage ou l’accès technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’internaute, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques.Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
Le stockage ou l’accès technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’internaute sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.